МЕХАНИЗМ СТАБИЛИЗАЦИИ ФИНАНСОВОГО СОСТОЯНИЯ СТРОИТЕЛЬНОГО ПРЕДПРИЯТИЯ НА ОСНОВЕ МОДЕЛИРОВАНИЯ ОПТИМАЛЬНОЙ СТРУКТУРЫ ЕГО БУХГАЛТЕРСКОГО БАЛАНСА
Осуществляя свою рыночную деятельность в условиях неопределенности и недостатка финансирования, многие хозяйствующие субъекты сталкиваются с проявлениями кризисных ситуаций. Строительные предприятия в этом смысле не становятся исключением. Падение платежеспособного потребительского спроса стимулирует их к поиску перспективных направлений преодоления стагнации в отрасли. В этой связи, разработка и практическая апробация мероприятий посткризисного оздоровления строительных предприятий в настоящее время является достаточно актуальной проблемой.
Цель исследования заключатся в формировании механизма стабилизации финансового состояния строительного предприятия на основе моделирования оптимальной структуры его бухгалтерского баланса.
В качестве объекта настоящего исследования выбрано строительное предприятие Пензенской области – ООО «Засечное», функционирующее на строительном рынке с 2008 г. и зарекомендовавшее себя как стабильный и надежный партнер. Сегодня ООО «Засечное» вносит свой вклад в развитие жилищного строительства г. Пензы и Пензенской области. Все возведенные им объекты соответствуют современным стандартам качества, при этом используются передовые технологии и, что немаловажно для клиентов, соблюдаются плановые сроки строительства [7]. Отличительной чертой деятельности ООО «Засечное» является квартальная застройка доступного жилья. Предприятие строит не просто дома, а создает целые жилые кварталы со всей необходимой инфраструктурой.
В соответствии с заявленной целью исследования, на основании форм бухгалтерской и статистической отчетности для данного хозяйствующего субъекта были выполнены аналитические расчеты, связанные с его текущим финансовым состоянием [2]. При этом следует отметить, что кризисные явления, характерные для общего состояния дел в строительном комплексе, не обошли стороной и ООО «Засечное», являющееся его типичным представителем. Результаты анализа финансового состояния ООО «Засечное» за 2013-2016 г. г. свидетельствуют о наличии отклонений фактических значений некоторых показателей от нормативных значений. Расчет данных показателей представлен в табл. 1.
Таблица 1
Показатели оценки ликвидности и финансовой устойчивости ООО «Засечное» за 2013-2016 гг.
|
Наименование показателя |
2013 год |
2014 год |
2015 год |
2016 год |
Норма |
|
Показатели, характеризующие ликвидность предприятия |
|||||
|
Коэффициент текущей ликвидности (покрытия) |
11,4 |
56,6 |
104,8 |
42,0 |
1 /? Кп / 2 |
|
Коэффициент критической (срочной) ликвидности |
7,75 |
44,5 |
94,0 |
37,2 |
Ккл / 1 |
|
Коэффициент абсолютной ликвидности |
1,8 |
12,2 |
48,0 |
27,6 |
Кал / 0,2 – 0,5 |
|
Показатели, характеризующие финансовую устойчивость предприятия |
|||||
|
Коэффициент финансовой независимости (автономии) |
0,05 |
0,3 |
0,4 |
0,32 |
- 0,5 |
|
Коэффициент финансового рычага (финансовый леверидж) |
17,9 |
2,5 |
1,4 |
2,03 |
- 1 |
|
Коэффициент маневренности собственного капитала |
2,05 |
0,23 |
0,28 |
– 0,94 |
- 0,2 |
|
Коэффициент постоянного актива |
– 1,06 |
0,76 |
0,71 |
1,94 |
- 0,8 |
|
Коэффициент обеспеченности оборотных активов собственными средствами |
0,23 |
0,11 |
0,19 |
– 0,93 |
- 0,1 |
|
Коэффициент обеспеченности запасов собственными средствами |
2,4 |
0,86 |
2,77 |
– 8,11 |
- 0,8 |
Из данных табл. 1 видно, что коэффициенты ликвидности и финансовой устойчивости отличаются в худшую сторону от нормативных показателей, что указывает на нестабильность финансового положения предприятия.
В качестве меры, способной стабилизировать финансовое состояние объекта исследования, предлагается использование модели О.В. Вишневской. Данная модель раскрывает качественную сторону управления, заключающуюся в разработке необходимых организационных мероприятий. На основе определенной последовательности действий в рамках указанной модели становится возможным поддержание необходимых параметров финансовой устойчивости и ликвидности, нахождение и установление нужных пропорций структуры имущества предприятия и его источников [1].
Модель О.В. Вишневской особенно эффективна в графическом исполнении, когда текущие значения показателей сравниваются с их критическими значениями, и при этом наглядно представляются пути изменения структуры баланса в сторону его оптимальных значений. Однако это требует использования координатной сетки, в которой координатные оси представлены удельными значениями основных статей пассива и актива бухгалтерского баланса. По оси абсцисс располагается сумма удельных весов основных статей пассива баланса, а по оси ординат – сумма удельных весов основных статей актива баланса.
Выполним прогнозирование изменений финансовой ситуации на предприятии по имеющимся данным его бухгалтерской отчетности [5]. На основе бухгалтерского баланса (формы № 1) вычислим удельные соотношения элементов структуры имущества за 2016 г. (табл. 2).
Таблица 2
Удельные соотношения структуры имущества ООО «Засечное» и его источников
|
Элементы структуры |
Расчет элемента |
Удельный вес, % |
|
Внеоборотные активы, ВНА/Б |
ВНА/Б = (82 432/123 688)*100 |
66,6 |
|
Оборотные активы, ОА/Б |
ОА/Б = (41 256/123 688)*100 |
33,3 |
|
Запасы и затраты, ЗИЗ/Б |
ЗИЗ/Б = (4 738/123 688)*100 |
3,8 |
|
Суммарное соотношение, ВНА/Б + ЗИЗ/Б |
ВНА/Б + ЗИЗ/Б = 66,6 + 3,8 |
70,4 |
|
Собственный капитал, СК/Б |
СК/Б = (40 799/123 688)*100 |
32,9 |
|
Долгосрочные обязательства, ДО/Б |
ДО/Б = (3 190/123 688)*100 |
2,6 |
|
Краткосрочные обязательства, КО/Б |
КО/Б = (79 699/123 688)*100 |
64,4 |
|
Суммарное соотношение, СК/Б + ДО/Б |
СК/Б + ДО/Б = 32,9 + 2,6 |
35,5 |
С помощью данных табл. 2 далее выполняется расчет соответствующих значений индикаторов безопасности: доли оборотных средств для покрытия запасов (Дсос) и коэффициента текущей ликвидности (Ктл).
Дсос = (СК-ВНА)/ЗИЗ = (32,9 – 66,6)/3,8 = = ( – 8,87) при норме Дсос = 1;
Ктл = ОА/КО = 33,3/64,4 = 0,52 при норме Ктл = 2.
По результатам расчетов видно, что доля оборотных средств и коэффициент ликвидности отклонены от нормы [6]. Дальнейшее использование графической модели позволит изменить текущую ситуацию в положительную сторону. Для этого определяются точки ликвидности (Л) и финансовой устойчивости (У).
У [(ВНА/Б + ЗИЗ/Б) = 70,4 %; (СК/Б) = 32,9 %]
Л [(ВНА/Б) = 66,6 %; (СК/Б + ДО/Б) = 35,5 %].
Построим графическую модель с точками текущей ликвидности и финансовой устойчивости (рис. 1).
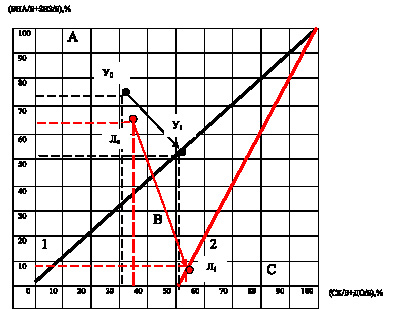
Рис. 1. Поиск прогнозных значений элементов структуры капитала и его источников, обеспечивающих финансовую устойчивость и достаточную ликвидность ООО «Засечное»
Пояснения к рис. 1: линия 1 отделяет область (А) – финансовой неустойчивости от области (В + С) – финансовой устойчивости; линия 2 отделяет область (А + В) – недостаточной ликвидности от области (С) – достаточной ликвидности.
Точка (У0) лежит в области (А) – финансовой неустойчивости, что свидетельствует о том, что удельные веса внеоборотных активов, а также собственного капитала в валюте баланса связаны между собой нестабильными отношениями. Точка (Л0) лежит в области (А + В) – недостаточной ликвидности, что является признаком нестабильных соотношений между удельными весами внеоборотных активов, а также собственного капитала и долгосрочных обязательств в валюте баланса. В данной ситуации рекомендуется понизить удельные веса (ВНА/Б) и (ЗИЗ/Б) и увеличить удельные веса (СК/Б) и (ДО/Б) для того, чтобы переместить точку (У0) ниже критической линии 1 и точку (Л0) ниже критической линии 2.
Одним из вариантов обеспечения финансовой устойчивости предприятия может служить графическое перемещение точки (У0) в точку (У1), что будет соответствовать достижению стабильных соотношений (ВНА/Б + ЗИЗ/Б) путем их суммарного уменьшения с 70,4 до 51,85 и (СК/Б) посредством их повышения с 32,9 до 51,85.
У1 = [(ВНА/Б + ЗИЗ/Б) = 51,85 %; (СК/Б) = 51,85 %].
Если при этом удельный вес долгосрочных обязательств оставить без изменений (ДО/Б) = 2,6 %, то суммарное соотношение понизится и составит (СК/Б + ДО/Б) = 35,5 %. Тогда точка (Л1) на графике будет иметь следующие координаты:
Л1 = [(ВНА/Б) = 8,5 %; (СК/Б + ДО/Б) = 54,45 %].
В этом случае доля оборотных средств для покрытия запасов примет значение, отвечающее условию абсолютной финансовой устойчивости:
Дсос1 = 51,85-8,5/43,32 = 1.
А значение коэффициента текущей ликвидности также будет соответствовать нормативному показателю:
Ктл1 = 100-8,5/100-54,45 = 2.
Таким образом, для ООО «Засечное» могут быть рекомендованы следующие мероприятия, способствующие его финансовой стабилизации: повышение качества строительной продукции, ускорение оборачиваемости внеоборотных и оборотных активов, увеличение объема производства за счет модернизации оборудования и использования новых технологий строительства [3]. В таком случае становится возможным достижение оптимальных удельных соотношений элементов структуры имущества и его источников (табл. 3).
Таблица 3
Удельные соотношения структуры имущества ООО «Засечное» и его источников на текущий и прогнозный периоды
|
Удельные показатели |
Числовые значения удельных показателей, % |
|
|
Текущий период |
Прогнозный период |
|
|
Внеоборотные активы, ВНА/Б |
66,6 |
8,5 |
|
Оборотные активы, ОБ/Б |
33,3 |
91,5 |
|
Запасы и затраты, ЗИЗ/Б |
3,8 |
3,8 |
|
Собственный капитал, СК/Б |
32,9 |
51,85 |
|
Долгосрочные обязательства, ДО/Б |
2,6 |
2,6 |
|
Краткосрочные обязательства, КО/Б |
64,4 |
45,55 |
|
Доля оборотных средств в покрытии запасов |
– 8,8 |
1 |
|
Коэффициент текущей ликвидности |
0,52 |
2 |
Из табл. 3 видно, что доля внеоборотных активов сократится с 66,6 % до 8,5 % по прогнозу, а оборотные активы увеличатся до 91,5 %. Собственный капитал может вырасти до 51,85 %, а для краткосрочных обязательств вероятно снижение с 64,4 % до 45,55 %. Стоит отметить, что такие существенные структурные изменения не достижимы в текущем периоде, но являются перспективными и приоритетными в кризисных условиях [4].
С помощью графической модели были спрогнозированы оптимальные точки, в которых существует возможность стабилизации финансовой ситуации ООО «Засечное». В табл. 4 и на рис. 2 представлено текущее и перспективное положение финансовых показателей.
Таблица 4
Удельные соотношения структуры имущества ООО «Засечное» и его источников на текущий и прогнозный периоды
|
Удельные показатели |
Числовые значения удельных показателей, % |
Отклонение |
|
|
Текущий период |
Прогнозный период |
||
|
Внеоборотные активы, ВНА/Б |
66,6 |
8,5 |
– 58,1 |
|
Оборотные активы, ОБ/Б |
33,3 |
91,5 |
+ 58,2 |
|
Запасы и затраты, ЗИЗ/Б |
3,8 |
3,8 |
0 |
|
Собственный капитал, СК/Б |
32,9 |
51,85 |
+ 18,95 |
|
Долгосрочные обязательства, ДО/Б |
2,6 |
2,6 |
0 |
|
Краткосрочные обязательства, КО/Б |
64,4 |
45,55 |
– 18,85 |
|
Доля оборотных средств в покрытии запасов |
– 8,8 |
1 |
– 7,8 |
|
Коэффициент текущей ликвидности |
0,52 |
2 |
+ 1,48 |
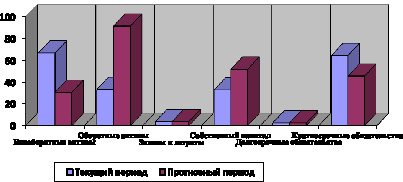
Рис. 2. Динамика удельных соотношений структуры имущества ООО «Засечное» и его источников на текущий и прогнозный периоды ( %)
Таким образом, с помощью модели О.В. Вишневской можно наметить основные направления стабилизации финансовых показателей деятельности строительного предприятия. Преобразовав величины показателей на основе грамотных стратегических действий, адаптированных к потребностям рынка, вероятно получение оптимальных коэффициентов ликвидности, оборачиваемости и финансовой устойчивости.
Заключение
Обозначенные в настоящем исследовании подходы к антикризисному оздоровлению деятельности строительного предприятия требуют существенных хозяйственных усилий в поиске вариантов сокращения суммарной доли внеоборотных активов и запасов, а также роста доли собственного капитала в валюте баланса предприятия. Поэтому практическая реализация плановых антикризисных мероприятий может занять значительное время. Оптимизацию структурных соотношений элементов актива и пассива баланса предприятия необходимо выполнять посредством комплекса оперативных, тактических и стратегических решений по финансовой стабилизации, приемлемых для конкретного участника рынка.
Библиографическая ссылка
URL: https://science-economy.ru/article/view?id=910 (дата обращения: 17.09.2026).