MS PROJECT: РАСЧЕТ ЗАТРАТ НА ИНТЕГРАЦИЮ СИСТЕМ ГАЗООБРАЗУЮЩЕГО ПРЕДПРИЯТИЯ
В процессе разработки интеграции систем газообразующего предприятия примут участие 16 специалистов. Ниже представлены данные специалистов (должность, ставка, трудозатраты в часах, стоимость оказания услуг в рублях) (рис.1):
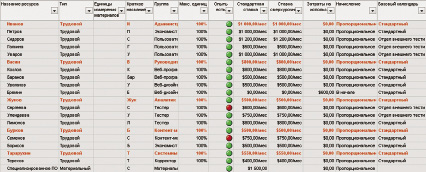
Рис. 1. Ресурсы
Для расчета продолжительности и стоимости разработки, интеграции систем был разработан план-график на основе стандарта ГОСТ 34.601-90 (рис.2, табл.1):
Данная диаграмма показывает затраты на разработку и внедрение АИС. Самые большие финансовые затраты на этапе «Рабочий проект», поэтому данному процессу необходимо уделить максимальное внимание [1]. Также представлены графики использования задач (рис. 4) и использования ресурсов (рис. 5) с распределением процессов по сотрудникам. Данный график отображает трудозатраты конкретного сотрудника, разрабатывающего АИС на каждый процесс разработанного план-графика.

Рис.2. План график проекта по интеграции
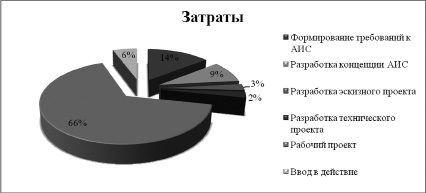
Рис.3. Затраты на разработку и реализацию интеграции систем
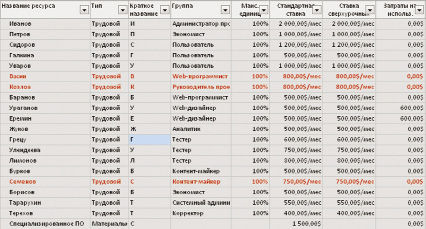
Рис.4. Использование ресурсов
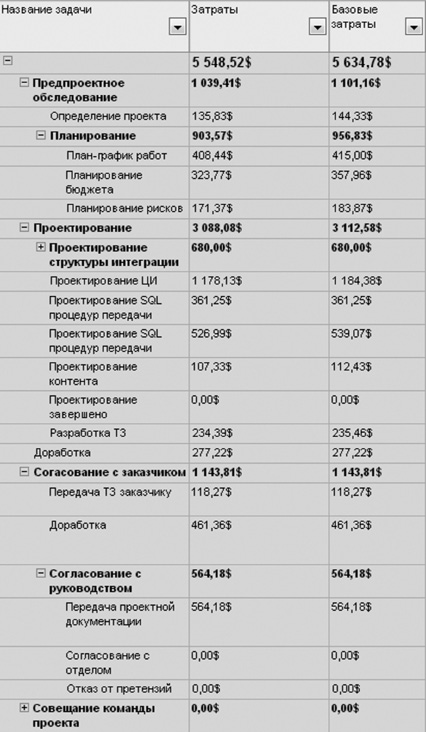
Рис.5. Использование задач
Таблица 1
Затраты по статьям
|
Статья затрат |
Затраты |
|
Формирование требований к интеграции |
80 640,00 р. |
|
Разработка концепции интеграции |
49 600,00 р. |
|
Разработка эскизного проекта |
14 400,00 р. |
|
Разработка технического проекта |
13 680,00 р. |
|
Рабочий проект |
370 906,00 р. |
|
Ввод в действие |
31 440,00 р. |
Реализация выработанного плана-графика займёт 92 рабочих дня, а его стоимость составит 138 976,00 руб.
Экономический эффект от интеграции систем газообразующего предприятия
В качестве основного статического показателя экономической эффективности интеграции систем может быть использован годовой экономический эффект (экономическая прибыль) [2].
Э= ΔЭгод–С–Е*К= ΔЭгод–П (1),
Где ΔЭгод - годовая экономия (прибыль), вызванная ИС, без учета эксплуатационных затрат на ИС;
С - эксплуатационные затраты на ИС;
К - единовременные затраты (капиталовложения), связанные с созданием ИС;
Е - норма прибыли на капитал (нормативная прибыльность);
П - годовые приведенные затраты на ИС: П=С + ЕК
Единицы измерения в формуле (размерность величин) следующие:
Э - руб./г.; ΔЭгод - руб./г.; С - руб./г., К - руб.; Е - 1/г.; П - руб./г.
Рассмотрим составляющие затрат формулы (табл. 2-5).
Годовая экономия ΔЭгод = 707 200– 460 240= 246 960 руб.
Таблица 2
Затраты до интеграции систем (час)
№
Вид документа
Время на составление (час)
Количество (шт) на одного сотрудника
Итого времени на обработку (час)
в день
в месяц
в год
в день
в месяц
в год
1
Путевой лист
0,08
130
2 600
31 200
10,4
208
2496
2
Направление ПЛ
0,13
130
2 600
31 200
16,9
338
4056
3
Маршрут
0,03
80
1 600
19 200
2,4
48
576
4
Сопроводительные документы
0,17
30
600
7 200
5,1
102
1224
5
Расписание
8
-
-
8
-
-
64
6
Отчет
4
-
14
168
-
56
672
Таблица 3
Затраты до интеграции (руб.)
№
Должность
Документы
З/пл. в час
Итого затраты в год на составление документа
1
Диспетчер
1
50
124 800
2
Водитель
2,3,4
90
527 040
3
Администратор
5
130
8 320
Итого:
707 200
Таблица 4
Затраты после введения интеграции (час.)
№
Вид документа
Время на составление (час)
Количество (шт) на одного сотрудника
Итого времени на обработку (час)
в день
в месяц
в год
в день
в месяц
в год
1
Путевой лист
0,03
130
2600
31200
3,9
78
936
2
Направление ПЛ
0,1
130
2600
31200
13
260
3120
3
Маршрут
0,02
80
1600
19200
1,6
32
384
4
Сопроводительные документы
0,13
30
600
7200
3,9
78
936
5
Расписание
4
-
-
4
-
-
16
6
Отчет
1
-
14
168
-
14
168
Таблица 5
Затраты после введения интеграции (руб.)
№
Должность
Документы
З/пл. в час
Итого затраты в год на составление документа
1
Диспетчер
1
50
46 800
2
Водитель
2,3,4
90
399 600
3
Администратор
5
130
2 080
Итого:
460 240
Таблица 6
Расчет сроков окупаемости проекта
|
Год |
2013 |
2014 |
2015 |
||||
|
Номер периода |
1 |
2 |
янв. |
фев. |
март |
апр. |
май |
|
Прибыль |
-138 976,00р. |
100 461,85р. |
8 371,82р. |
8 371,82р. |
8 371,82р. |
8 371,82р. |
8 371,82р. |
|
Дисконти-рованныйпоток |
-138 976,00р. |
85 732,47р. |
7 097,33р. |
7 050,60р. |
7 004,18р. |
6 958,06р. |
6 912,25р. |
|
Кумулятив-ный поток |
-138 976,00р. |
-53 243,53р. |
-46 146,19р. |
-39 095,59р. |
-32 091,41р. |
-25 133,36р. |
-18 221,11р. |
|
Год |
2015 |
||||||
|
Номер периода |
июнь |
июль |
авг. |
сент. |
окт. |
нояб. |
дек. |
|
Прибыль |
8 371,82р. |
8 371,82р. |
8 371,82р. |
8 371,82р. |
8 371,82р. |
8 371,82р. |
8 371,82р. |
|
Дисконти-рованный поток |
6 866,73р. |
6 821,52р. |
8 371,82р. |
8 371,82р. |
8 371,82р. |
8 371,82р. |
8 371,82р. |
|
Кумулятив-ный поток |
-11 354,38р. |
-4 532,86р. |
3 838,96р. |
12 210,79р. |
20 582,61р. |
28 954,43р. |
37 326,25р. |
С - эксплуатационные затраты на интегрированные системы;
Эксплуатационные затраты являются повторяющимися и связаны с эксплуатацией интегрированных систем [3]. Включают в себя затраты на техническое обслуживание, включая затраты на заработную плату, выплачиваемую основному и вспомогательному персоналу, и прочие неучтенные расходы (обычно составляют 7% от общих затрат).
(з/пл инженера АС*12мес)*5%=15000*12*0,05 = 9 000 руб./год
(з/пл персонала*12мес)*10%= 460 240*0,1 = 46 024руб./год
Затраты на электроэнергию:
1 компьютер в среднем за час потребляет 0,3 кВт.
Работа компьютера в день – 12 часов.
Тариф за 1 кВт – 2,09 р.
Итого в час: 0,627 р.
Итого за 1 рабочий день: 7,524 р.
Итого за месяц: 225,72 р.
225,72руб.мес.*кол-во раб.мест*12мес = 225,72* 26 * 12мес = =70 424,64 руб./год
прочие расходы = (46 024+ 9 000+70 424,64) * 7% = 8 781,40 руб.
С = 9 000 + 46 024+ 8 781,40+ 70 424,64 = 134 230,04 руб./год
Е – норма прибыли на капитал.
Величина Е в рыночных условиях не должна быть меньше годовой банковской процентной ставки.
Так, если Центральный банк РФ установил с 14сентября 2012г., ставку рефинансирования 8,25%, норму прибыли на капитал необходимо установить равной 8,25%.
К - единовременные затраты (капиталовложения), связанные с созданием ИС;
Капитальные затраты на АИС носят разовый характер. Те из них, которые направляются в основные средства обработки информации, переносят свою стоимость на медицинские услуги по частям за счет амортизационных отчислений [4, 5, 6].
Капитальными их называют потому, что они не утрачиваются, а воспроизводятся.
Согласно плану-графику работ затраты на интеграцию АИС составят 138 976,00руб.
Прочие неучтенные расходы: 138 976,00 * 7% = 9 728,32 руб.
К = 138 976+ 9 728,32= 148 704,32 руб.
Годовой экономический эффект (экономическая прибыль):
Э = 246 960*134 230,04*148 704,32* 8,25% = 100 461,85 руб.
Дисконтированный поток:

r – норма прибыли (%) согласно ставке рефинансирования ЦБ = 8,25%
n – период (год)
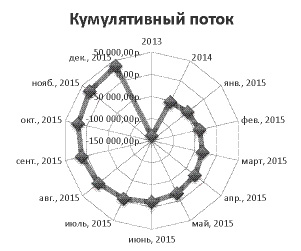
Рис.6. Кумулятивный поток
Согласно плану-графику затраты на разработку ИС, включая формирования начальной информационной базы и обучение персонала, составят 253 976 руб. Затраты на техническое обслуживание АИС в течение года и затраты на заработную плату сотрудников, работающих с интегрированными системами составит 254 230,04руб. в год. Проект окупится через 1 год 8 месяцев.
Библиографическая ссылка
URL: https://science-economy.ru/article/view?id=893 (дата обращения: 17.09.2026).